Gestionar una inversión en alquiler no se limita a cobrar rentas. Entre el seguimiento del DPE, la fiscalidad del LMNP que evoluciona cada año y los umbrales regulatorios que restringen progresivamente el alquiler, la gestión de un bien requiere una lectura cruzada de datos que pocos inversores centralizan realmente.
DPE y calendario regulatorio: la variable que las hojas de cálculo ignoran
Los inmuebles clasificados como G ya no pueden ser alquilados en las condiciones correspondientes desde el 1 de enero de 2025. Las clases F seguirán en 2028, las clases E en 2034. Estas fechas no son simples marcas en un calendario: condicionan la capacidad de un bien para generar ingresos por alquiler a lo largo del tiempo.
Una hoja de cálculo clásica muestra un rendimiento fijo. No señala que un inmueble podría salir del mercado de alquiler en dos años por falta de obras. Una herramienta de gestión pertinente debería asociar a cada bien su etiqueta DPE, el calendario regulatorio aplicable, las obras prioritarias y su impacto estimado en el alquiler y el valor patrimonial.
La reforma del cálculo del DPE que entró en vigor el 1 de enero de 2026 añade una capa de complejidad. Algunos inmuebles calefaccionados con electricidad han podido salir de la categoría de viviendas ineficientes sin renovación, simplemente gracias al nuevo modo de cálculo. En otras palabras, un antiguo DPE fijo puede distorsionar toda la estrategia de tenencia. Verificar regularmente los datos regulatorios se convierte en una tarea de gestión a parte entera, no un detalle administrativo.
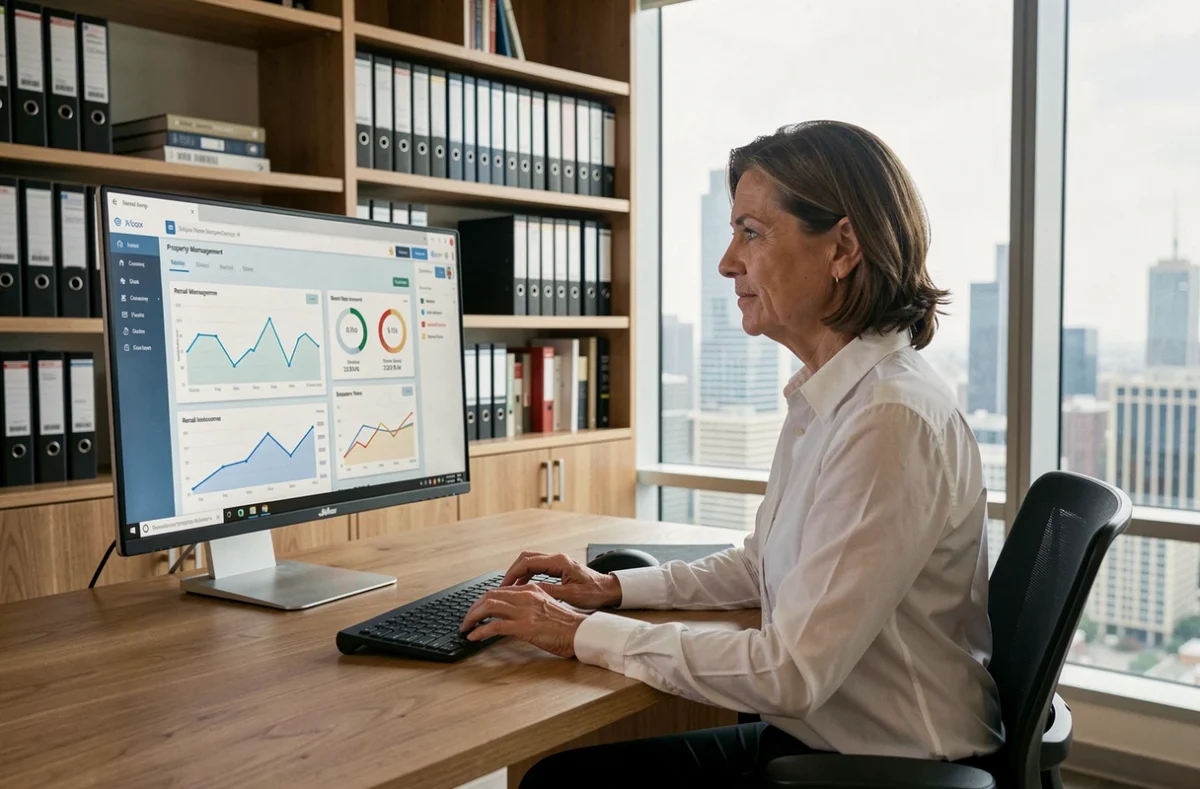
Para seguir estos parámetros en todo un patrimonio de alquiler, algunos inversores centralizan sus indicadores a través de todas las secciones de My Budget View, lo que permite cruzar tesorería, fiscalidad y restricciones regulatorias en un mismo espacio.
Fiscalidad LMNP y reventa: simular más allá del rendimiento anual
La mayoría de los simuladores de rentabilidad de alquiler calculan un rendimiento neto corriente: rentas percibidas menos gastos, menos imposición anual. Este marco es suficiente para comparar dos bienes a la compra, pero omite un aspecto que puede alterar la ecuación: la fiscalidad de salida al momento de la reventa.
El artículo 84 de la ley de finanzas para 2025 ha modificado el tratamiento de las amortizaciones en el cálculo de la plusvalía de reventa en LMNP. Concretamente, las amortizaciones deducidas durante la fase de alquiler se reintegran en el cálculo de la plusvalía imponible al momento de la cesión. Un inversor que optimiza su fiscalidad anual gracias a las amortizaciones puede encontrarse ante una factura significativa al momento de la reventa, reduciendo fuertemente la ganancia real de la operación.
Una herramienta de gestión debería simular simultáneamente tesorería, impuesto anual y fiscalidad de salida en lugar de presentar un rendimiento neto que solo refleja una parte de la realidad económica. Las experiencias en el terreno divergen en este punto: algunos inversores descubren el impacto fiscal al momento de vender, a veces varios años después de la compra, por no haber integrado esta dimensión desde el principio.
Lo que la simulación debería incluir
- El monto acumulado de las amortizaciones deducidas desde la adquisición, para anticipar su reintegración en la plusvalía
- El régimen fiscal aplicable a la reventa según la duración de tenencia (reducciones progresivas sobre la plusvalía inmobiliaria)
- El impacto de un cambio de estatus fiscal durante la tenencia (paso de micro-BIC a real, o viceversa)
Alquiler amueblado turístico o a largo plazo: dos lógicas de seguimiento
Un mismo bien puede ser alquilado a largo plazo, en amueblado clásico o en alquiler turístico de corta duración. Estos tres modos de alquiler no obedecen a las mismas reglas fiscales, a los mismos límites regulatorios, ni a las mismas dinámicas de mercado. Confundirlos en un solo tablero de control es como pilotar a ciegas.
El alquiler turístico está sujeto a un marco más estricto en muchas comunas. Los límites de noches, las obligaciones de declaración en el ayuntamiento y las restricciones de cambio de uso varían de una ciudad a otra. Un tablero de control pertinente debería comparar automáticamente los tres modos de alquiler para un mismo bien: ingresos netos estimados, restricciones administrativas y riesgos regulatorios específicos.
Sin embargo, el alquiler a largo plazo ofrece una previsibilidad de los alquileres que el alquiler estacional no garantiza. La tasa de ocupación fluctúa según la temporada, la competencia local y las evoluciones regulatorias. Comparar un rendimiento bruto en estacional con un rendimiento en alquiler vacío sin integrar la vacancia y los gastos de gestión específicos (limpieza, ropa, plataforma) da una imagen engañosa.
Centralizar los datos: lo que cuenta en una herramienta de gestión de alquiler
El mercado ofrece software de gestión de alquiler, hojas de cálculo compartidas, aplicaciones de seguimiento de tesorería. La cuestión no es elegir el más completo, sino verificar que la herramienta seleccionada cubre los ángulos muertos más frecuentes.
- El seguimiento del DPE con alertas sobre los plazos regulatorios, no solo la etiqueta actual
- La simulación fiscal incluyendo la reventa, no únicamente el rendimiento corriente
- La gestión diferenciada por modo de alquiler (vacío, amueblado, estacional) con las restricciones propias de cada uno
- El seguimiento de los alquileres cobrados, de los gastos y de la vacancia en varios bienes simultáneamente
Los datos disponibles no permiten concluir que un tipo de herramienta supere sistemáticamente a las demás. Un inversor que posee un solo bien en alquiler vacío no tiene las mismas necesidades que un propietario que gestiona varios lotes en LMNP en diferentes ciudades. El criterio discriminante sigue siendo la capacidad de la herramienta para cruzar datos fiscales, regulatorios y financieros en un mismo espacio, en lugar de tratar cada dimensión por separado.
La gestión de una inversión inmobiliaria se vuelve más compleja cada año. Las evoluciones del DPE, la reforma de la fiscalidad LMNP y el endurecimiento del marco de los alquileres turísticos exigen un seguimiento activo. Un bien rentable hoy puede convertirse en un pasivo mañana si las señales regulatorias no se captan a tiempo.